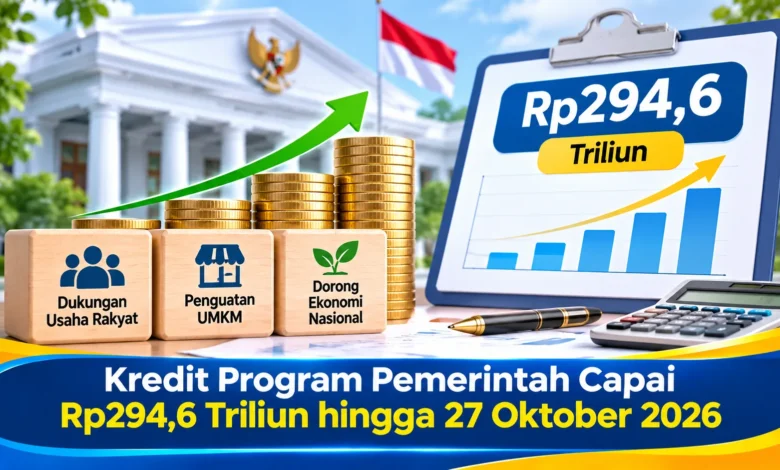
Penyaluran kredit program pemerintah yang mencapai Rp294,6 triliun hingga 27 Oktober 2026 menjadi angka penting untuk diperhatikan dalam pembahasan mengenai pembiayaan dan aktivitas ekonomi. Bagi pelaku Bisnis, akses terhadap pembiayaan dapat berkaitan erat dengan kebutuhan modal kerja, pengembangan usaha, pembelian peralatan, hingga peningkatan kapasitas produksi. Namun, angka penyaluran yang besar perlu dilihat secara hati-hati agar tidak menimbulkan kesimpulan yang berlebihan. Yang lebih penting adalah memahami bagaimana pembiayaan dimanfaatkan secara produktif, dikelola secara disiplin, dan disesuaikan dengan kemampuan usaha dalam memenuhi kewajiban pembayaran.
Kredit Program Pemerintah Menunjukkan Peran Pembiayaan bagi Bisnis
Distribusi kredit yang didukung program pemerintah dapat memberikan ruang pembiayaan bagi pelaku usaha ketika usaha memerlukan dana untuk berkembang. Dana yang diperoleh dapat dialokasikan pada kegiatan yang mendukung operasional, mulai dari kebutuhan produksi, persediaan, maupun pengembangan fasilitas. Namun, kemudahan memperoleh pendanaan tetap perlu disesuaikan dengan kemampuan usaha. Tanpa perhitungan yang cermat, tambahan modal dapat membuat keuangan usaha menjadi kurang sehat.
Dalam pengembangan perusahaan, pembiayaan sebaiknya tidak sekadar dianggap sebagai sumber dana baru. Setiap dana yang digunakan perlu diarahkan pada aktivitas yang memberikan manfaat ekonomi. Jika kredit digunakan untuk membeli alat kerja, pemilik usaha perlu menilai kemampuan investasi tersebut menghasilkan arus kas. Perhitungan sederhana membantu mengurangi risiko penggunaan dana yang kurang produktif. Dengan demikian, pembiayaan dapat mendukung pertumbuhan.
Pembiayaan Perlu Disesuaikan dengan Kebutuhan Bisnis
Sebelum memanfaatkan tambahan modal, pelaku Bisnis sebaiknya menyusun rincian penggunaan modal. Kesalahan yang sering terjadi adalah menggunakan seluruh plafon yang tersedia tanpa perencanaan. Padahal, semakin besar kewajiban dapat membuat keuangan usaha lebih tertekan. Karena itu, anggaran pembiayaan perlu dibuat sebelum mengambil keputusan. Pendekatan ini membantu menjaga efisiensi.
Pemilik usaha juga perlu memisahkan kebutuhan modal kerja dan investasi. Modal kerja umumnya berkaitan dengan aktivitas operasional, sedangkan investasi lebih berhubungan dengan aset atau pengembangan kapasitas. Pengelompokan penggunaan dana membantu menyusun strategi pembayaran. Dengan struktur yang jelas, Bisnis dapat memanfaatkan pembiayaan tanpa kehilangan kendali.
Menilai Arus Kas Sebelum Mengambil Kredit
Kemampuan membayar perlu diperhitungkan sejak awal. Pelaku Bisnis perlu menilai kestabilan arus kas, kemudian membandingkannya dengan biaya operasional dan kewajiban lain. Jika arus kas terlalu sempit, tambahan kewajiban dapat mengurangi kemampuan menghadapi kondisi tak terduga. Karena itu, beban cicilan sebaiknya tetap berada dalam batas yang aman.
Perhitungan juga sebaiknya tidak hanya berdasarkan asumsi pertumbuhan tinggi. Pemilik usaha dapat menggunakan perhitungan konservatif untuk menilai ketahanan usaha. Jika Bisnis masih dapat menjaga arus kas dalam kondisi kurang ideal, pembiayaan akan memiliki risiko yang lebih terkendali. Pengujian terhadap beberapa kondisi membuat keputusan kredit tidak terlalu bergantung pada harapan.
Kredit Dapat Mendukung Pengembangan Usaha jika Digunakan Produktif
Tambahan modal yang diarahkan pada kebutuhan utama dapat mendukung perkembangan operasional. Misalnya, dana dapat dialokasikan pada stok yang memiliki perputaran baik. Namun, sebelum membelanjakan dana, pelaku usaha perlu mengukur potensi manfaatnya. Jika sebuah investasi tidak memiliki hubungan yang jelas dengan peningkatan produktivitas, penggunaannya perlu ditunda sampai kebutuhan lebih jelas. Dengan cara ini, pembiayaan dapat membantu meningkatkan kapasitas.
Alokasi modal tambahan perlu dievaluasi secara berkala. Pemilik Bisnis dapat membandingkan rencana awal dengan realisasi. Jika terdapat biaya yang lebih tinggi dari perkiraan, evaluasi dapat membantu memperbaiki keputusan. Pemantauan yang disiplin juga membantu memudahkan evaluasi arus kas. Dengan begitu, Bisnis bukan hanya meningkatkan sumber pembiayaan, tetapi juga meningkatkan kualitas pengambilan keputusan.
Arus Kas Menjadi Kunci dalam Mengelola Kredit
Ketersediaan kas yang cukup menjadi faktor utama ketika Bisnis menjalankan usaha dengan dana pinjaman. Meskipun penjualan terlihat tinggi, usaha tetap dapat menghadapi masalah pembayaran apabila pengeluaran terjadi lebih cepat daripada pemasukan. Oleh karena itu, pemilik usaha perlu menjaga keseimbangan antara pemasukan dan kewajiban. Kredit yang didukung perencanaan likuiditas akan lebih mudah dikendalikan.
Dana darurat usaha juga dapat membantu menghadapi kondisi tidak terduga. Pelaku Bisnis sebaiknya menjaga sebagian kas tetap likuid hanya untuk pembelian stok berlebihan. Dengan cadangan yang memadai, usaha dapat menjaga kegiatan operasional. Perpaduan antara pertumbuhan dan likuiditas membantu menjaga keuangan lebih stabil.
Evaluasi Berkala Membantu Menjaga Pembiayaan Tetap Sehat
Sesudah pembiayaan diterima, pelaku Bisnis perlu melakukan evaluasi secara berkala. Evaluasi dapat membandingkan kondisi sebelum dan sesudah memperoleh kredit. Jika dana digunakan untuk menambah kapasitas produksi, pemilik usaha perlu mengamati apakah pendapatan ikut meningkat. Tujuan utama evaluasi adalah memastikan pembiayaan bekerja sesuai rencana. Dengan catatan yang lengkap, keputusan pembiayaan berikutnya dapat didasarkan pada pengalaman nyata.
Evaluasi juga membantu mengidentifikasi tekanan arus kas lebih cepat. Jika pembayaran mulai mengganggu operasional, pemilik usaha dapat mengurangi penggunaan dana untuk kebutuhan nonprioritas. Sebaliknya, jika pembiayaan memberikan hasil yang baik, Bisnis dapat menggunakan pengalaman tersebut sebagai dasar perencanaan. Pemantauan secara konsisten membuat pertumbuhan usaha lebih terkendali.
Kesimpulan: Kredit Perlu Dikelola sebagai Alat Pengembangan Bisnis
Pembiayaan melalui program pemerintah dapat mendukung kebutuhan modal usaha. Namun, kemudahan memperoleh pembiayaan harus dikelola secara disiplin. Pengelolaan arus kas, pemanfaatan secara produktif, dan pemantauan kinerja menjadi bagian penting dalam menjaga pembiayaan tetap sehat.
Sebagai bagian dari strategi Bisnis, kredit bukan hanya sumber tambahan modal. Pelaku usaha harus memastikan dana membantu menghasilkan nilai. Dengan evaluasi yang konsisten, tambahan modal dapat menjadi bagian dari strategi pengembangan yang lebih terukur. Bagi Anda yang sedang mempertimbangkan kredit untuk Bisnis, silakan bagikan pengalaman atau pendekatan yang digunakan agar pembahasan mengenai pembiayaan Bisnis menjadi semakin lengkap.