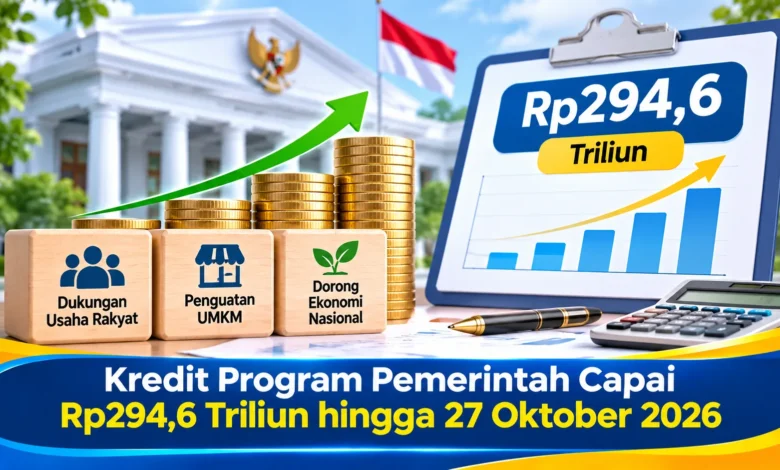
Penyaluran kredit program pemerintah yang mencapai Rp294,6 triliun hingga 27 Oktober 2026 menjadi angka penting untuk diperhatikan dalam pembahasan mengenai pembiayaan dan aktivitas ekonomi. Bagi pelaku Bisnis, akses terhadap pembiayaan dapat berkaitan erat dengan kebutuhan modal kerja, pengembangan usaha, pembelian peralatan, hingga peningkatan kapasitas produksi. Namun, angka penyaluran yang besar perlu dilihat secara hati-hati agar tidak menimbulkan kesimpulan yang berlebihan. Yang lebih penting adalah memahami bagaimana pembiayaan dimanfaatkan secara produktif, dikelola secara disiplin, dan disesuaikan dengan kemampuan usaha dalam memenuhi kewajiban pembayaran.
Penyaluran Kredit Program Menjadi Perhatian bagi Dunia Usaha
Penyaluran kredit program pemerintah dapat menjadi salah satu instrumen penting ketika usaha memerlukan dana untuk berkembang. Dana yang diperoleh dapat dialokasikan pada kegiatan yang mendukung operasional, mulai dari kebutuhan produksi, persediaan, maupun pengembangan fasilitas. Namun, ketersediaan fasilitas kredit tetap perlu diikuti dengan perencanaan yang matang. Tanpa pengelolaan yang disiplin, tambahan modal dapat membuat keuangan usaha menjadi kurang sehat.
Dalam pengembangan perusahaan, pembiayaan sebaiknya tidak dipandang hanya sebagai tambahan uang. Setiap dana yang digunakan perlu diarahkan pada aktivitas yang memberikan manfaat ekonomi. Jika kredit digunakan untuk memperbesar persediaan, pemilik usaha perlu memperkirakan dampak terhadap penjualan. Perhitungan sederhana membantu memastikan pembiayaan memberikan manfaat yang sepadan. Dengan demikian, pembiayaan dapat mendukung pertumbuhan.
Kredit Produktif Harus Mengikuti Rencana Usaha
Sebelum menggunakan pembiayaan, pelaku Bisnis sebaiknya menghitung jumlah pembiayaan yang benar-benar diperlukan. Kesalahan yang sering terjadi adalah menggunakan seluruh plafon yang tersedia tanpa perencanaan. Padahal, pembiayaan yang melebihi kebutuhan dapat meningkatkan beban pembayaran. Karena itu, anggaran pembiayaan perlu dihubungkan dengan tujuan Bisnis. Pendekatan ini membantu menjaga efisiensi.
Pemilik usaha juga perlu memisahkan kebutuhan modal kerja dan investasi. Modal kerja umumnya digunakan untuk menjalankan kegiatan harian, sedangkan investasi biasanya digunakan untuk kebutuhan jangka lebih panjang. Pemisahan tujuan tersebut membantu menyesuaikan waktu penggunaan dana. Dengan pengelolaan yang disiplin, Bisnis dapat mengurangi risiko keputusan keuangan yang terburu-buru.
Menghitung Kemampuan Membayar Sebelum Menambah Kewajiban
Kemampuan membayar perlu menjadi pertimbangan utama. Pelaku Bisnis perlu memahami pola pemasukan, kemudian menilai ruang yang tersedia untuk pembayaran. Jika margin usaha masih sangat terbatas, tambahan kewajiban dapat meningkatkan tekanan keuangan. Karena itu, beban cicilan sebaiknya tetap berada dalam batas yang aman.
Analisis kemampuan membayar perlu tidak hanya berdasarkan asumsi pertumbuhan tinggi. Pemilik usaha dapat menyusun proyeksi berbeda untuk menghadapi perubahan permintaan. Jika Bisnis masih dapat menjaga arus kas dalam kondisi kurang ideal, pembiayaan akan lebih sesuai dengan kapasitas usaha. Perencanaan berbasis skenario membuat keputusan kredit lebih tahan terhadap perubahan pasar.
Kredit Dapat Mendukung Pengembangan Usaha jika Digunakan Produktif
Pembiayaan yang dialokasikan dengan tepat dapat memperkuat kemampuan usaha. Misalnya, dana dapat dipakai untuk memperluas kapasitas produksi. Namun, sebelum melakukan investasi, pelaku usaha perlu menilai dampaknya terhadap pendapatan. Jika sebuah investasi tidak memiliki hubungan yang jelas dengan peningkatan produktivitas, penggunaannya perlu ditinjau kembali. Dengan cara ini, tambahan modal dapat memberikan nilai ekonomi.
Penggunaan dana juga perlu dicatat dan dipantau secara teratur. Pemilik Bisnis dapat membandingkan rencana awal dengan realisasi. Jika terdapat penggunaan yang tidak sesuai rencana, evaluasi dapat membantu memperbaiki keputusan. Pemantauan yang disiplin juga membantu memudahkan evaluasi arus kas. Dengan begitu, Bisnis bukan hanya meningkatkan sumber pembiayaan, tetapi juga memperkuat disiplin dalam mengelola kewajiban.
Pengelolaan Kas Menentukan Keamanan Pembiayaan Usaha
Ketersediaan kas yang cukup menjadi faktor utama ketika Bisnis menggunakan kredit. Meskipun penjualan terlihat tinggi, usaha tetap dapat mengalami tekanan likuiditas apabila uang belum diterima tepat waktu. Oleh karena itu, pemilik usaha perlu memperhatikan waktu penerimaan dan pembayaran. Kredit yang didukung perencanaan likuiditas akan memberikan risiko yang lebih rendah.
Dana darurat usaha juga dapat menjaga kemampuan pembayaran dalam situasi sulit. Pelaku Bisnis sebaiknya tidak menggunakan seluruh dana yang tersedia hanya untuk ekspansi agresif. Dengan likuiditas yang terjaga, usaha dapat menghadapi perubahan pasar. Pengelolaan modal yang proporsional membantu mengurangi risiko ketika kondisi berubah.
Mengukur Dampak Pembiayaan terhadap Perkembangan Bisnis
Ketika tambahan modal sudah dialokasikan, pelaku Bisnis perlu melakukan evaluasi secara berkala. Evaluasi dapat menilai apakah investasi menghasilkan manfaat. Jika dana digunakan untuk menambah kapasitas produksi, pemilik usaha perlu mengamati apakah pendapatan ikut meningkat. Tujuan utama evaluasi adalah memastikan pembiayaan bekerja sesuai rencana. Dengan data yang jelas, keputusan pembiayaan berikutnya dapat didasarkan pada pengalaman nyata.
Peninjauan berkala dapat menemukan masalah sejak awal. Jika pembayaran mulai mengganggu operasional, pemilik usaha dapat meninjau kembali strategi ekspansi. Sebaliknya, jika pembiayaan memberikan hasil yang baik, Bisnis dapat menjadikannya referensi untuk keputusan berikutnya. Pemantauan secara konsisten membuat keputusan keuangan lebih berkualitas.
Kesimpulan: Pembiayaan Produktif Harus Diikuti Pengelolaan yang Disiplin
Pembiayaan melalui program pemerintah dapat memberikan ruang bagi pelaku Bisnis untuk memperoleh pembiayaan. Namun, akses terhadap kredit harus dikelola secara disiplin. Pengelolaan arus kas, alokasi modal yang tepat, dan pemantauan kinerja menjadi bagian penting dalam menjaga pembiayaan tetap sehat.
Pada akhirnya, kredit perlu dipahami sebagai alat yang memiliki kewajiban. Pelaku usaha harus menjaga agar pembayaran tetap sesuai kemampuan. Dengan pengelolaan keuangan yang disiplin, tambahan modal dapat membantu meningkatkan kapasitas sambil menjaga kesehatan keuangan. Apabila Anda memiliki pengalaman mengelola tambahan modal, Anda dapat berbagi strategi dalam menjaga arus kas agar pelaku usaha lain memperoleh wawasan tambahan.