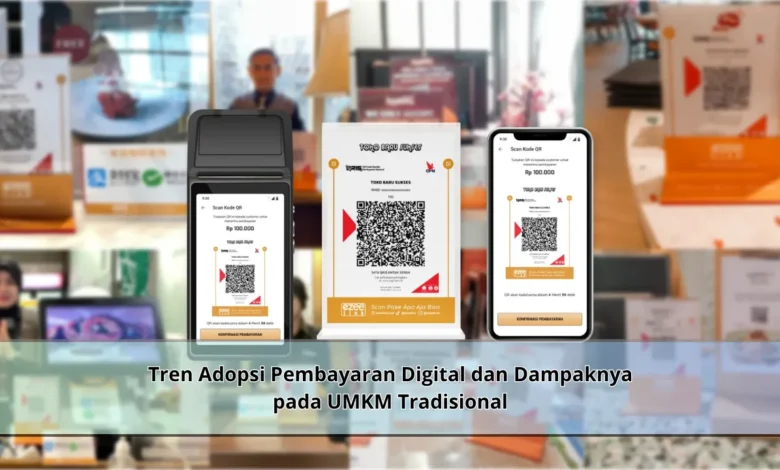
Perkembangan teknologi keuangan telah mengubah cara masyarakat melakukan transaksi dalam kehidupan sehari hari. Pembayaran digital yang dahulu hanya digunakan oleh sebagian kalangan kini telah menjadi bagian penting dalam aktivitas ekonomi modern. Perubahan ini tidak hanya dirasakan oleh perusahaan besar, tetapi juga mulai memengaruhi UMKM tradisional yang menjadi tulang punggung perekonomian di berbagai daerah. Dengan meningkatnya penggunaan pembayaran digital, pelaku usaha dituntut untuk beradaptasi agar bisnis tetap relevan dan mampu memenuhi kebutuhan konsumen yang terus berkembang.
Transformasi Cara Bertransaksi di Era Modern
Selama beberapa tahun terakhir, pemanfaatan metode pembayaran elektronik terus berkembang dengan cepat. Konsumen makin akrab memanfaatkan pembayaran elektronik untuk berbagai kebutuhan. Praktisnya proses transaksi menjadi salah satu alasan utama di balik tren tersebut.
Perubahan perilaku konsumen secara nyata mengubah cara pelaku bisnis beroperasi. Pelaku usaha tradisional yang dahulu lebih fokus pada pembayaran langsung mulai mengadopsi solusi pembayaran digital untuk memenuhi kebutuhan pelanggan.
Keuntungan Menggunakan Sistem Pembayaran Modern
Salah satu manfaat utama dari pembayaran digital yakni kecepatan penyelesaian transaksi. Pelanggan tidak perlu menyiapkan uang fisik saat berbelanja. Kondisi ini meningkatkan kemudahan berbelanja bagi pengguna layanan.
Untuk pemilik usaha, metode pembayaran modern mampu membantu administrasi bisnis. Data transaksi lebih mudah dipantau sehingga memudahkan manajemen keuangan bisnis. Semakin baik pengelolaan data transaksi, semakin mudah pula pengembangan strategi bisnis.
Membangun Loyalitas Melalui Kemudahan Transaksi
Kemudahan pembayaran kerap menjadi pertimbangan penting bagi pelanggan. Ketika sebuah UMKM menerima beragam pilihan transaksi, pelanggan akan merasa lebih dimudahkan dalam proses pembayaran.
Di samping itu, ketersediaan sistem transaksi elektronik kerap dipandang sebagai indikasi perkembangan bisnis. Hubungan baik dengan pelanggan mampu bertumbuh ketika pengalaman bertransaksi berjalan lancar.
Tantangan UMKM Tradisional dalam Mengadopsi Pembayaran Digital
Meskipun menawarkan banyak manfaat, implementasi sistem pembayaran modern sering menghadapi tantangan. Sebagian pelaku usaha masih merasa asing dengan penggunaan teknologi keuangan.
Tidak hanya terkait kemampuan penggunaan teknologi, dukungan jaringan internet juga dapat memengaruhi efektivitas penggunaan sistem pembayaran. Untuk mengatasi kondisi tersebut, edukasi yang berkelanjutan menjadi sangat penting dalam mempercepat transformasi bisnis.
Strategi UMKM Memaksimalkan Pembayaran Digital
Agar memperoleh manfaat maksimal, pengelola UMKM harus mempelajari kebutuhan pelanggan sebelum menentukan strategi. Pemilihan layanan pembayaran yang sesuai mampu membantu pengelolaan usaha yang lebih baik.
Selain menyediakan pembayaran digital, bisnis tradisional juga mampu mengintegrasikan program promosi yang mendorong transaksi non tunai. Pendekatan tersebut berpotensi meningkatkan penjualan secara berkelanjutan.
Transformasi Digital Sebagai Bagian dari Perkembangan Usaha
Inovasi di bidang transaksi elektronik berpotensi semakin berkembang. Kondisi tersebut memberikan kesempatan luas bagi UMKM tradisional yang ingin berkembang.
Dengan memanfaatkan teknologi secara tepat, usaha tradisional bisa mengoptimalkan pengelolaan usaha. Di tengah perubahan perilaku konsumen, kecepatan mengikuti perkembangan teknologi akan menjadi kunci keberhasilan.
Kesimpulan: Pembayaran Digital Membuka Peluang Baru bagi UMKM
Perkembangan penggunaan transaksi elektronik membawa perubahan signifikan terhadap UMKM tradisional. Meskipun masih terdapat tantangan, manfaat yang ditawarkan sangat menjanjikan. Melalui penerapan sistem pembayaran modern, pelaku bisnis dapat meningkatkan efisiensi dan memperluas peluang pertumbuhan usaha. Pada masa mendatang, kemampuan memanfaatkan teknologi keuangan akan menjadi salah satu faktor penting dalam perkembangan bisnis UMKM.