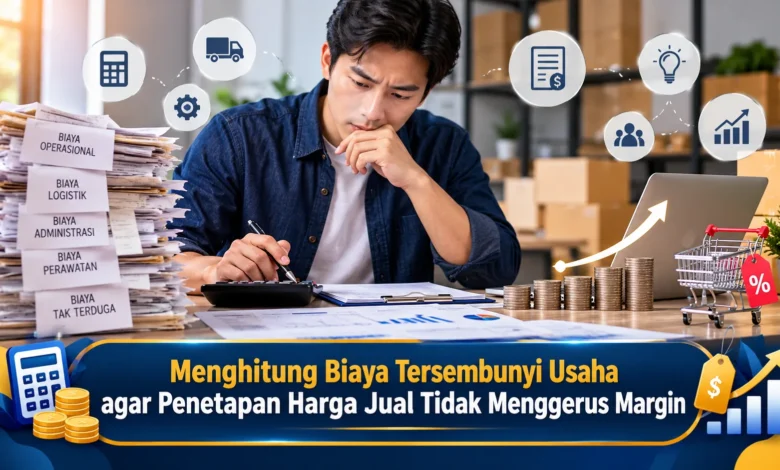
Menentukan harga jual produk sering dianggap sederhana karena pelaku usaha hanya perlu menambahkan keuntungan pada biaya pembelian atau produksi. Padahal, banyak pengeluaran kecil yang tidak terlihat secara langsung dapat mengurangi margin keuntungan jika tidak diperhitungkan dengan cermat. Biaya kemasan, administrasi transaksi, penyusutan peralatan, hingga pengembalian barang merupakan contoh pengeluaran yang berpotensi memengaruhi profitabilitas. Dalam menjalankan Bisnis, memahami seluruh komponen biaya menjadi langkah penting agar harga jual tetap kompetitif tanpa mengorbankan kesehatan keuangan. Melalui pencatatan yang terstruktur dan perhitungan yang tepat, pemilik usaha dapat mengetahui biaya sebenarnya sekaligus menyusun strategi harga yang lebih berkelanjutan.
Mengenali Pengeluaran Usaha yang Sering Terlewat dalam Perhitungan Harga
Pengeluaran yang kurang terlihat merupakan beragam kebutuhan pembiayaan yang sering luput dari perhatian ketika menentukan harga jual. Sebagian pemilik usaha hanya memperhatikan biaya bahan baku, kemudian menerapkan markup tertentu tanpa memeriksa biaya pendukung. Dalam praktiknya, setiap aktivitas usaha dapat menimbulkan biaya tambahan. Ongkos perlengkapan pembungkus, potongan layanan transaksi, dan kerusakan produk merupakan komponen biaya yang sebaiknya dicatat. Jika diabaikan, laba berdasarkan perhitungan sederhana mungkin tidak mencerminkan kondisi sebenarnya.
Dampak pengeluaran tersembunyi dapat memberikan tekanan lebih besar ketika aktivitas usaha berkembang. Dalam contoh sederhana, sebuah toko online mungkin memerlukan dana operasional sebesar Rp2.000 untuk tiap produk yang terjual. Nilai tersebut mungkin tampak kurang berarti apabila dilihat pada satu transaksi. Namun, ketika total penjualan dalam satu periode mencapai 1.000 unit, pengeluaran tambahan tersebut mencapai Rp2.000.000. Contoh tersebut menggambarkan perlunya evaluasi pengeluaran, terutama bagi perusahaan dengan persaingan harga ketat. Melalui evaluasi pengeluaran secara menyeluruh, pemilik usaha dapat membuat keputusan lebih tepat.

Mengelompokkan Biaya Tetap dan Variabel dalam Operasional Usaha
Tahapan mendasar dalam penghitungan adalah mengelompokkan pengeluaran sesuai sifatnya. Secara umum, beban operasional dapat dipisahkan menjadi beban yang relatif stabil serta beban yang berubah. Biaya tetap biasanya tetap muncul meskipun volume penjualan berfluktuasi, seperti sewa tempat usaha, upah bulanan tenaga kerja, dan pembayaran sistem administrasi. Sebaliknya, biaya variabel cenderung berubah sesuai banyaknya produk yang dibuat. Contohnya bahan baku, material pengemasan produk, dan potongan penjualan tertentu. Pemisahan tersebut membantu menentukan struktur harga pokok.
Selain dua kelompok utama, pemilik Bisnis perlu mengidentifikasi pengeluaran dengan komponen tetap dan variabel. Biaya penggunaan energi, misalnya, dapat mengandung beban minimum sekaligus berubah sesuai intensitas kegiatan. Penyusutan peralatan juga sebaiknya dimasukkan dalam analisis meskipun bukan pengeluaran kas pada setiap transaksi. Hal serupa berlaku untuk tenaga kerja pemilik usaha, terutama ketika pemilik menangani produksi sendiri. Apabila kompensasi pemilik diabaikan, kemampuan usaha membayar tenaga pengganti sulit dinilai. Karena itu, perhitungan harga harus mempertimbangkan kebutuhan operasional secara menyeluruh.
Cara Menghitung Harga Pokok dan Margin Keuntungan Secara Akurat
Setelah seluruh komponen biaya teridentifikasi, proses yang perlu dilakukan adalah menentukan pengeluaran untuk setiap produk. Biaya variabel langsung dapat dihitung berdasarkan pemakaian sebenarnya. Untuk pengeluaran lainnya, alokasi biaya tetap per unit dapat dihitung melalui metode alokasi yang konsisten. Untuk simulasi sederhana, sebuah usaha memiliki biaya tetap bulanan Rp2.000.000 dan merencanakan produksi serta penjualan 400 unit dalam sebulan. Apabila setiap unit memperoleh alokasi yang sama, alokasi pengeluaran rutin menjadi Rp5.000 per unit. Jika biaya variabel lainnya mencapai Rp30.000, maka total biaya dasar per unit adalah Rp35.000. Perhitungan tersebut menjadi dasar evaluasi keuntungan penjualan.
Perhitungan nilai jual produk perlu memahami perbedaan margin serta persentase kenaikan biaya. Margin keuntungan dihitung berdasarkan laba sebagai persentase pendapatan, sedangkan persentase kenaikan atas biaya menggunakan modal produk sebagai acuannya. Berdasarkan contoh biaya Rp35.000 per unit, apabila pengelola menetapkan sasaran margin 25 persen dan dikenakan potongan layanan penjualan sebesar 5 persen dari harga jual, maka nilai penjualan per unit yang dihitung adalah Rp35.000 dibagi 0,70, yaitu Rp50.000. Pada harga tersebut, biaya platform mencapai Rp2.500 dan selisih pendapatan terhadap total biaya simulasi sebesar Rp12.500 atau 25 persen dari harga jual. Walaupun perhitungannya jelas, hasil ini tidak otomatis menjadi laba bersih setelah pajak. Oleh sebab itu, dasar perhitungan harus ditinjau secara berkala.
Mengendalikan Pengeluaran Transaksi yang Sering Mengurangi Margin Usaha
Dalam kegiatan penjualan digital, sejumlah biaya layanan dapat memengaruhi keuntungan akhir. Biaya administrasi platform, ongkos pemrosesan transaksi, dan biaya mengikuti kegiatan pemasaran platform perlu dihitung sesuai struktur tarif sebenarnya. Berbagai penyedia layanan perdagangan digital dapat memiliki mekanisme potongan tersendiri. Untuk menjaga ketepatan penghitungan, penjual perlu mengevaluasi rincian transaksi. Apabila usaha memiliki lebih dari satu saluran pemasaran, perhitungan margin sebaiknya dipisahkan. Pendekatan ini membantu mengetahui saluran yang lebih efisien.
Di luar komisi penjualan, program diskon juga dapat memengaruhi hasil penjualan bersih. Untuk ilustrasi sederhana, produk dengan tarif sebelum promosi Rp50.000 yang diberikan potongan harga oleh toko 10 persen akan menghasilkan nilai transaksi produk Rp45.000 sebelum pengeluaran transaksi yang berlaku. Ketika harga pokok masih sama sebesar Rp35.000, maka selisih harga diskon terhadap biaya dasar menjadi Rp10.000. Hasil perhitungan awal masih dapat terpotong oleh pengeluaran tambahan. Oleh sebab itu, program promosi harus dihitung dampaknya. Lonjakan pesanan selama promosi tidak selalu memperbaiki profitabilitas apabila margin per produk terlalu kecil.
Strategi Mengendalikan Pengeluaran agar Harga Jual Tetap Menguntungkan
Pengelolaan laporan biaya secara teratur merupakan langkah penting untuk menjaga ketepatan analisis keuntungan. Pelaku Bisnis dapat menerapkan sistem administrasi digital untuk mencatat pemasukan dan pengeluaran. Berbagai transaksi pembiayaan sebaiknya dikelompokkan sesuai aktivitas bisnis. Contohnya, pengadaan bahan pembungkus dapat dicatat sebagai biaya terkait pesanan, sedangkan biaya aplikasi administrasi dimasukkan ke kategori pengeluaran rutin. Struktur pencatatan ini memudahkan perbandingan pengeluaran antarperiode. Melalui laporan yang tersusun rapi, pemilik usaha dapat mengidentifikasi pemborosan.
Peninjauan strategi harga sebaiknya dilakukan secara berkala. Fluktuasi biaya pemasok, perubahan biaya logistik, serta penyesuaian ketentuan transaksi dapat menyebabkan perhitungan sebelumnya tidak lagi sesuai. Selain memeriksa biaya, penanggung jawab penjualan perlu mengamati jumlah produk terjual, menganalisis keuntungan berdasarkan jenis barang, dan mempelajari harga pasar. Ketika margin mulai mengalami tekanan, kenaikan harga bukan satu-satunya solusi. Perbaikan proses produksi, pengendalian pemborosan material, serta evaluasi efektivitas pemasaran dapat mendukung pengendalian biaya. Dengan penilaian yang menyeluruh, keputusan harga dapat dibuat lebih rasional.
Penutup: Penetapan Harga Jual yang Tepat Berawal dari Pengendalian Biaya
Mengidentifikasi pengeluaran yang sering terabaikan merupakan langkah penting dalam menentukan harga jual yang sehat. Apabila struktur biaya tidak dipahami, penjualan dengan margin yang tampak besar dapat menimbulkan tekanan pada keuangan usaha. Untuk menghindari kondisi tersebut, pengelola perdagangan perlu membedakan pengeluaran berdasarkan karakteristiknya, menentukan biaya produk secara realistis, serta memahami perbedaan margin dan markup. Biaya program diskon, biaya layanan pembayaran, dan risiko kerusakan barang juga harus diperhitungkan sesuai kemungkinan terjadinya. Dengan pendekatan tersebut, pengelolaan keuntungan usaha lebih mudah dilakukan.
Untuk mendukung keberlanjutan usaha, keberhasilan menjaga margin tidak hanya dipengaruhi nilai penjualan produk, tetapi juga memerlukan pengendalian operasional yang disiplin. Pengelola yang memiliki data pengeluaran akurat dapat menentukan prioritas penghematan dan mengambil keputusan berdasarkan informasi nyata. Daripada sekadar mengikuti harga pesaing, harga jual perlu disusun berdasarkan struktur pengeluaran. Bagaimana pengalaman Anda dalam menentukan harga jual agar tetap menguntungkan? Anda dapat menyampaikan strategi yang telah dicoba agar diskusi mengenai pengelolaan keuangan Bisnis semakin bermanfaat.